地缘风险与加息预期博弈:国际黄金突破4070美元关口后的多空拉锯
摘要
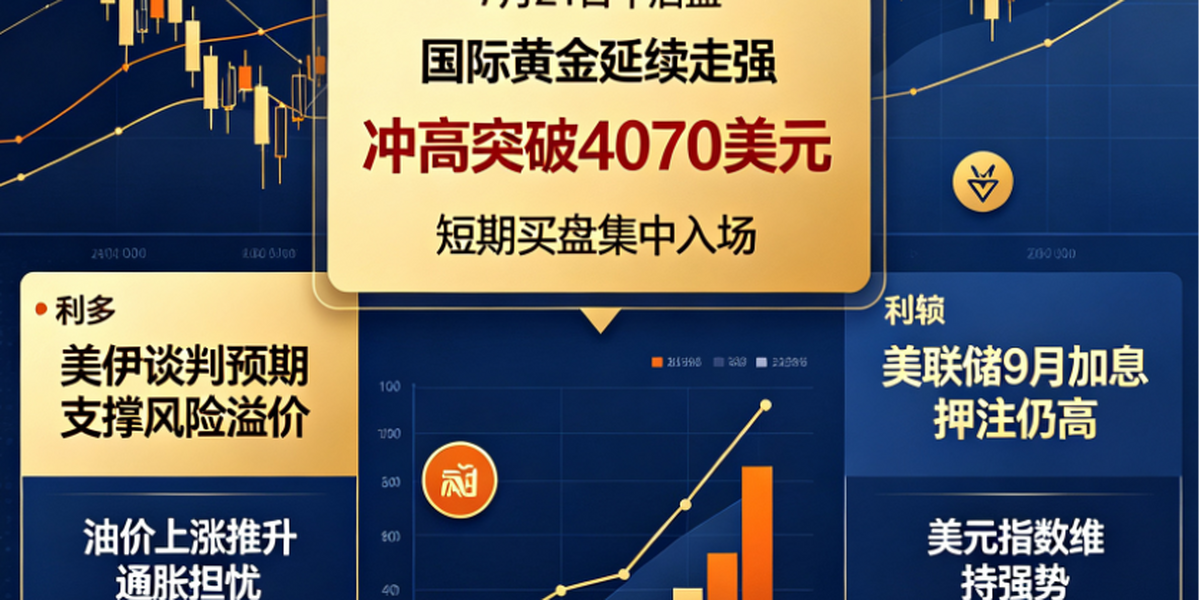
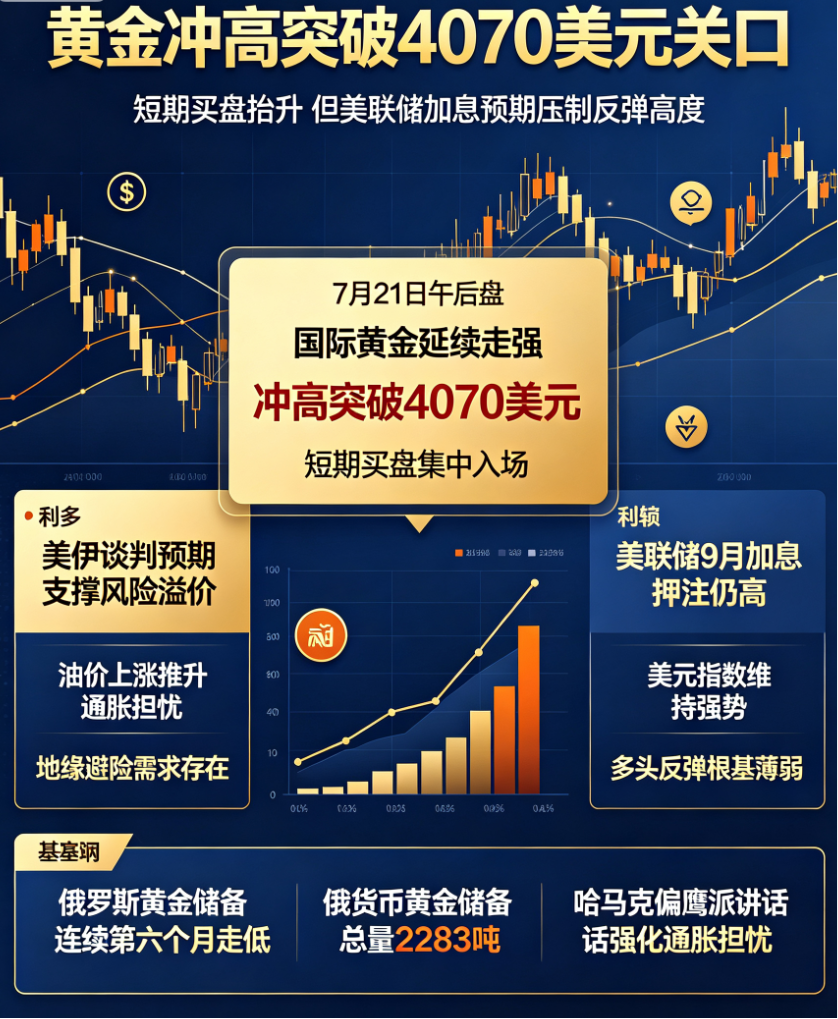
周二(7月21日)午后盘,国际黄金延续走强态势,金价冲高突破4070美元关口,短期买盘集中入场推升价格。此次上涨主要受美伊谈判预期打压油价提振,但美联储加息定价居高不下,机构持续押注9月加息,多头反弹根基薄弱。本文从俄罗斯黄金储备变化、中东地缘局势、美联储政策信号及全球市场联动等维度,深度解析当前黄金市场的核心驱动因素,并对后市走势进行展望。
一、行情回顾:短期冲高背后的结构性压力
周二午后盘,国际黄金市场出现显著异动。在亚欧交易时段交替之际,现货黄金快速拉升,一举突破4070美元/盎司关口,创下近一周新高。市场参与者普遍认为,此次上涨与美伊谈判相关消息密切相关——调解方提议停火十日,旨在磋商重启伊美临时协议,这一消息一度打压原油价格,进而削弱了通胀预期对黄金的压制作用。同时,部分空头回补和短期投机性买盘的集中入场,进一步放大了涨幅。
然而,从更宏观的视角审视,本轮反弹的可持续性存疑。美联储加息周期尚未终结,9月加息概率仍然高企,美元指数维持强势格局,这从根本上限制了黄金的上行空间。多头的“根基薄弱”体现在:一旦地缘政治消息面出现反转或美联储释放更为鹰派的信号,金价可能迅速回吐涨幅。
二、俄罗斯黄金储备连续下滑:地缘经济格局的缩影
2026年6月,俄罗斯国际储备内的货币黄金规模连续第六个月走低,当月环比下降0.4%,持仓减少9.3吨。截至7月1日,俄罗斯货币黄金储备总量为2283.00吨。受金价波动影响,6月俄罗斯黄金储备账面市值缩水8.25%,从5月的3258.72亿美元回落至7月的2989.91亿美元。黄金在俄罗斯整体国际储备中的配置占比同步下滑,从43.6%降至41.5%。
这一趋势背后折射出多重含义。首先,俄罗斯央行的主动或被动减持行为,可能源于其外汇储备管理策略的调整——在西方制裁持续的情况下,俄罗斯需要保持外汇流动性以支撑进口和财政支出。其次,黄金储备占比下降也反映出金价波动对主权资产负债表的影响。对于全球黄金市场而言,俄罗斯的减持动作虽然体量有限,但在心理层面加剧了部分投资者对黄金长期配置价值的疑虑。
值得关注的是,俄罗斯的减持并未引发市场抛售潮,反而在6月金价回调期间,亚洲央行和部分散户投资者逢低吸纳。这说明不同主体的黄金需求正在分化,地缘政治溢价与货币信用重构逻辑仍在支撑黄金的长期价值中枢。
三、中东局势升级:停火提议与军事打击并存
据伊朗消息人士透露,调解方提议停火十日,以便磋商重启伊美临时协议。然而,伊朗伊斯兰革命卫队随即发布声明,分三阶段打击了美国在巴林和科威特的军事目标。另据《纽约时报》援引美方官员消息,美军拟向中东增配F-16、F-35战机及空中加油机。这一系列动作表明,中东地区的冲突风险并未因停火提议而实质性下降,反而可能进一步升级。
从黄金市场的传导机制来看,地缘冲突的升级通常利好避险资产。但是,此次美伊紧张关系的核心触发点在于油价——伊朗原油供应若受阻,将推高全球能源价格,进而加剧通胀压力。而通胀预期的升温,又会强化市场对美联储继续加息的预期,最终对黄金形成“双重打击”:一方面,油价上涨带动美元实际利率走高;另一方面,加息预期压制黄金的持有吸引力。
因此,当前市场对中东局势的反应呈现出明显的“摇摆性”:当停火消息传出时,油价下跌、黄金受益;当军事冲突升级时,油价上涨、黄金承压。这种短期消息驱动的波动,使得黄金价格缺乏明确的方向性锚点。
四、美联储鹰派发声:加息预期主导市场情绪
美联储官员贝丝·哈马克近期发表偏鹰派讲话,强调通胀风险仍然存在,并表示如果价格压力持续,美联储可能需要进一步提高利率以控制通胀。她特别指出,能源价格、供应链成本、保险费用以及人工智能数据中心相关投入都可能带来新的价格压力。市场普遍认为,哈马克的讲话强化了美联储内部对于“通胀持续时间高于预期”的担忧。
这一表态的直接后果是,美元指数获得支撑,维持相对强势。由于黄金以美元计价,美元走强意味着金价承压。与此同时,美债收益率曲线也出现了上行压力,10年期国债收益率重新逼近4.5%关口,进一步削弱了黄金作为非生息资产的吸引力。
值得注意的是,美联储内部并非铁板一块。近期也有官员表达了对经济放缓的担忧,认为过度加息可能引发衰退风险。但就当前的市场定价而言,9月加息25个基点的概率已超过60%,这一预期短期内难以消散。对于黄金多头而言,只有看到明确的加息暂停或结束信号,才能获得真正的反弹动力。
五、多空交织下的三维驱动框架
从全球市场角度来看,当前黄金面临多重因素的交织影响,可以归纳为以下三个核心维度:
第一,避险需求与通胀预期的博弈。 地缘风险升级(如中东冲突、俄乌对峙)可能提升避险资金流入黄金市场;然而,同一事件引发的油价上涨又会通过通胀路径推动利率预期走高。这种“自我矛盾”使得黄金的避险属性暂时被压制。
第二,美元走势的决定性作用。 美元指数在宏观经济韧性和加息预期的支撑下维持高位,这对以美元计价的黄金构成持续压力。只有当美国经济数据明显走弱或美联储政策转向时,美元才可能回落,黄金方能迎来趋势性机会。
第三,实物需求与央行购金的长期支撑。 尽管俄罗斯减持,但中国、印度等国的央行购金步伐并未停止。全球央行黄金储备的“去美元化”趋势仍在延续,这为金价提供了长期底部支撑。
六、后市展望:短期震荡格局难改
展望未来一周,黄金市场将密切关注以下事件:
- 美伊谈判进展:若停火协议得以推进,油价回落将利好黄金;反之,军事冲突升级则可能压制金价。
- 美国经济数据:重点关注GDP初值、核心PCE物价指数以及消费者信心指数。若数据超预期强劲,将进一步强化加息预期,打压金价。
- 美联储官员讲话:任何关于利率路径的指引都将引发市场波动。
从技术面来看,黄金在4070美元附近面临较强阻力,该位置也是前期交易密集区。若短期内无法有效站稳4100美元,则可能回落至4000-4010美元区间寻求支撑。中长期而言,黄金仍处于大周期震荡筑底阶段,趋势性行情的开启需要等待美联储政策预期的根本性转变。
结论
周二黄金的突破性上涨,本质上是地缘政治消息驱动下的短期脉冲行情,而非趋势逆转的信号。俄罗斯黄金储备的持续下滑、美联储鹰派立场的延续以及中东局势的反复无常,共同构成了当前黄金市场的复杂图景。投资者在参与交易时,应充分认识到多头根基的薄弱性,警惕消息面反转带来的回调风险。同时,关注美元走势、油价变化及央行政策表态,将是把握未来金价方向的关键所在。对于中长期投资者而言,当前价位并未完全反映黄金的避险和抗通胀价值,分批布局或仍是可行策略,但需做好波动加大的心理准备。